Skriti stroški kredita – kaj vam banka poleg obresti še zaračuna?
1. november 2026 · 6 min branja
Odkrijte skrite stroške potrošniških in stanovanjskih kreditov. Preverite stroške odobritve, vodenja, zavarovanja in kako primerjati ponudbe bank.
Ko iščemo najugodnejši kredit, običajno najprej pogledamo obrestno mero in višino mesečnega obroka. Toda ali ste vedeli, da lahko kredit poleg obresti vključuje tudi številne dodatne stroške?
Stroški odobritve, vodenja kredita, zavarovanja in bančnega računa lahko pomembno vplivajo na končno ceno financiranja.
Zato kredit z najnižjo oglaševano obrestno mero ni nujno tudi najugodnejši.
Poglejmo, na katere stroške morate biti pozorni, preden podpišete kreditno pogodbo.
1. Strošek odobritve kredita
Nekatere banke ob sklenitvi kreditne pogodbe zaračunajo strošek odobritve oziroma obdelave kredita.
Ta je lahko določen kot fiksen znesek ali kot odstotek odobrenega kredita.
Če na primer najamete kredit v višini 20.000 €, banka pa zaračuna 1 % stroška odobritve, boste za odobritev plačali dodatnih 200 €.
Nekatere banke ta strošek v okviru promocijskih ponudb odpravijo, zato je primerjava ponudb še posebej pomembna.
2. Stroški vodenja kredita
Poleg stroška odobritve lahko banka zaračunava tudi mesečno nadomestilo za vodenje kredita.
Na prvi pogled majhen znesek lahko skozi leta postane precejšen strošek.
Primer:
Če strošek vodenja kredita znaša 3 € mesečno, kredit pa odplačujete 7 let, boste samo za vodenje plačali:
3 € × 84 mesecev = 252 €
Zato pri primerjavi preverite tudi stroške, ki se ponavljajo vsak mesec.
3. Stroški bančnega računa
Nekatere banke ugodnejše kreditne pogoje povezujejo z odprtjem ali uporabo osebnega računa oziroma določenega bančnega paketa.
To lahko pomeni dodatne mesečne stroške.
Če na primer bančni paket stane 7 € mesečno, boste v petih letih zanj plačali:
7 € × 60 mesecev = 420 €
Pri tem preverite, ali bi račun potrebovali tudi brez kredita in ali so njegovi stroški že upoštevani v izračunu efektivne obrestne mere.
4. Stroški zavarovanja kredita
Banka lahko glede na vrsto kredita in vašo kreditno sposobnost zahteva določeno obliko zavarovanja.
Možni so na primer:
zavarovanje pri zavarovalnici,
zavarovanje s hipoteko,
poroštvo,
druge oblike zavarovanja.
Pri nekaterih ponudbah so lahko vključena tudi življenjska ali druga zavarovanja.
Pred podpisom preverite, ali je zavarovanje obvezno, koliko stane in ali vpliva na ponujeno obrestno mero.
Posebej pomembno je razlikovati med obveznim zavarovanjem kredita in dodatnimi produkti, ki jih banka ponuja ob kreditu.
5. Stroški cenitve nepremičnine
Pri stanovanjskih kreditih, zavarovanih z nepremičnino, banka pogosto zahteva cenitev nepremičnine.
Strošek cenitve je odvisen od vrste nepremičnine, cenilca in pogojev banke. Za orientacijo: Intesa Sanpaolo v izračunu EOM za stanovanjski kredit upošteva stroške cenitve v povprečju 300 €.
Pri primerjavi stanovanjskih kreditov zato preverite, ali strošek cenitve krijete sami ali ga v okviru ponudbe prevzame banka.
6. Notarski stroški in hipoteka
Pri stanovanjskem kreditu, zavarovanem s hipoteko, lahko nastanejo dodatni stroški, povezani z notarskimi storitvami in zemljiškoknjižnimi postopki.
Ti lahko vključujejo:
pripravo oziroma overitev potrebnih listin,
notarske storitve,
vpis hipoteke v zemljiško knjigo,
druge povezane stroške.
Pred sklenitvijo kredita zahtevajte informacijo o vseh predvidenih stroških zavarovanja z nepremičnino. Kako si sledijo cenitev, notar in vpis hipoteke, opisujemo v članku Stanovanjski kredit korak za korakom.
7. Stroški dodatnih bančnih produktov
Včasih banka ugodnejšo obrestno mero pogojuje z uporabo dodatnih produktov.
To so lahko določeni bančni paketi, zavarovanja ali druge storitve.
Pomembno vprašanje je:
Ali je nižja obrestna mera še vedno ugodnejša, ko prištejete vse dodatne stroške?
Nižja nominalna obrestna mera sama po sebi še ne pomeni, da boste za kredit plačali manj.
8. Stroški predčasnega odplačila
Če želite kredit odplačati pred dogovorjenim rokom, lahko v določenih primerih nastanejo dodatni stroški.
Pri potrošniških in stanovanjskih kreditih Zakon o potrošniških kreditih (ZPotK-2) v 22. členu določa pogoje in omejitve nadomestila za predčasno odplačilo.
Pri fiksni obrestni meri lahko nadomestilo pod določenimi pogoji znaša največ 1 % predčasno odplačane glavnice oziroma 0,5 %, kadar je do konca kredita eno leto ali manj.
Veljajo tudi druge zakonske omejitve: nadomestila ni, če vsota predčasnih odplačil v 12 mesecih ne preseže 10.000 €, in ne pri spremenljivi obrestni meri. Enaka pravila ohranja tudi novi ZPotK-3, ki se začne uporabljati konec aprila 2027. Podrobneje v članku Predčasno odplačilo kredita – kdaj se splača?
Pred podpisom zato preverite pogoje predčasnega poplačila in svoje pravice do zmanjšanja skupnih stroškov kredita.
Kako ugotoviti, koliko vas bo kredit dejansko stal?
Eden najpomembnejših podatkov pri primerjavi kreditov je EOM – efektivna obrestna mera. Kaj vključuje, razlagamo v članku Kaj je EOM in zakaj je pomembna pri izbiri kredita?
EOM poleg nominalnih obresti upošteva tudi druge zakonsko določene stroške kredita.
Zato omogoča celovitejšo primerjavo različnih kreditnih ponudb.
Vendar EOM ne zajema nujno vseh možnih izdatkov, zlasti tistih, ki niso znani, niso obvezni ali se ne vključujejo v izračun po predpisanih pravilih.
Zato vedno preverite tudi skupni znesek za plačilo in morebitne stroške, ki niso vključeni v EOM.
Primer: dva kredita z različnimi stroški
Predstavljajte si, da primerjate dve ponudbi za kredit v višini 15.000 € z dobo odplačevanja pet let.
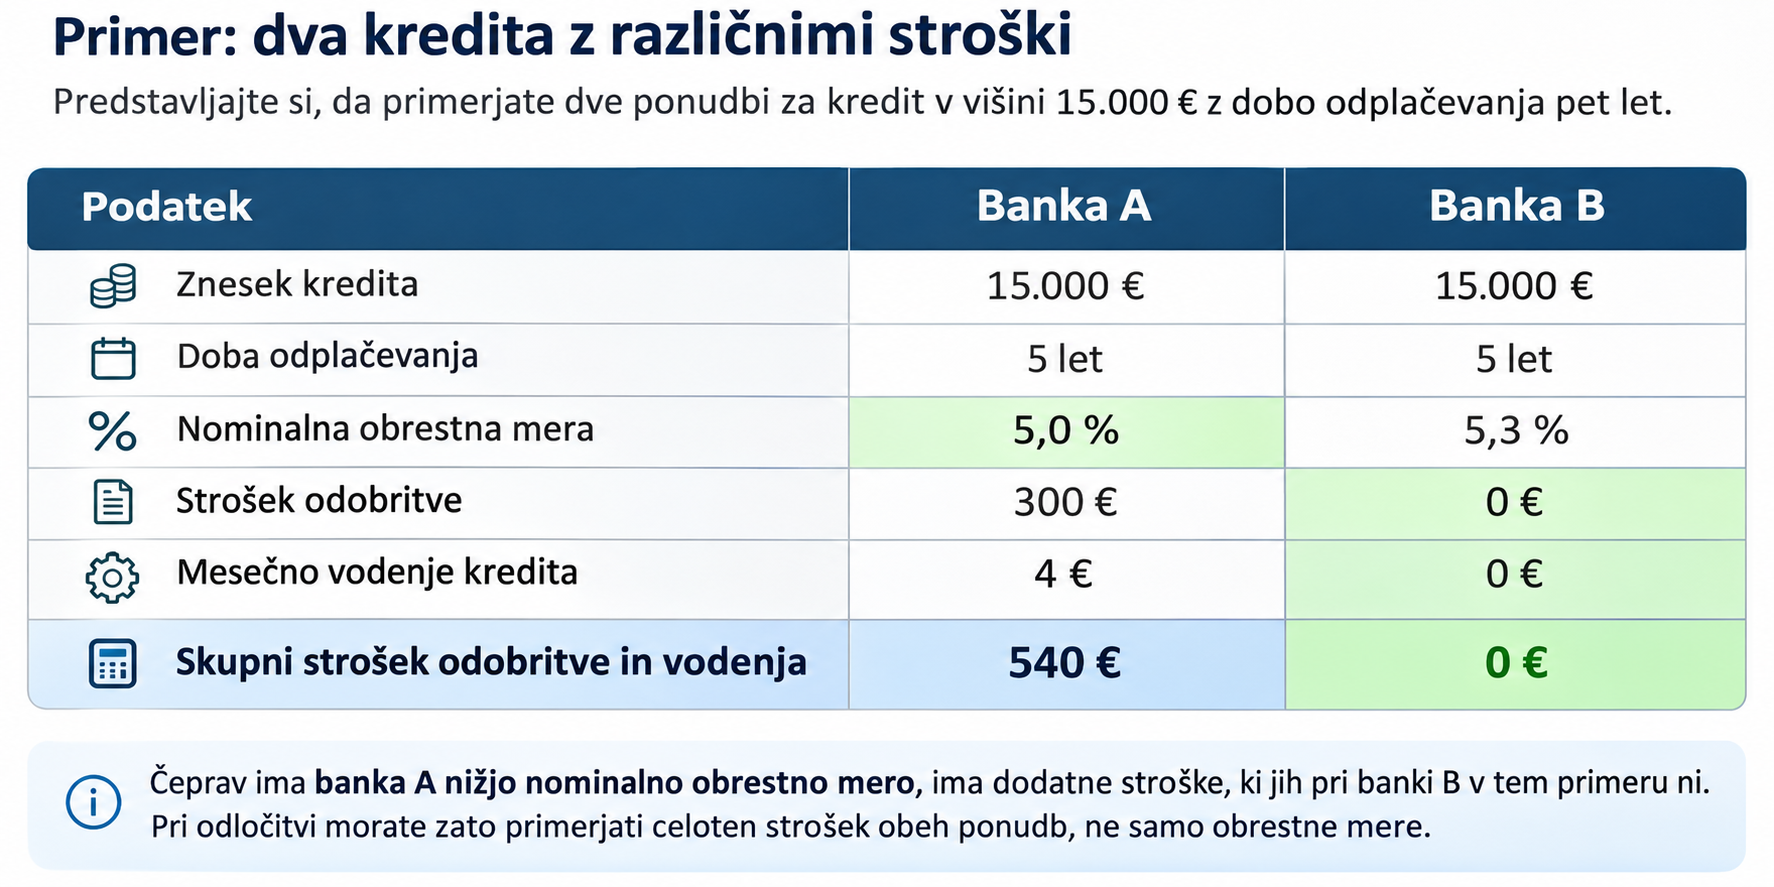
Čeprav ima banka A nižjo nominalno obrestno mero, ima dodatne stroške, ki jih pri banki B v tem primeru ni.
Pri odločitvi morate zato primerjati celoten strošek obeh ponudb, ne samo obrestne mere.
Primer je izmišljen in služi ponazoritvi. Ne vključuje vseh možnih stroškov.
Kaj preveriti pred podpisom kreditne pogodbe?
Preden sprejmete ponudbo, preverite:
nominalno obrestno mero,
efektivno obrestno mero (EOM),
mesečni obrok,
skupni znesek za plačilo,
stroške odobritve,
stroške vodenja kredita,
stroške bančnega računa,
morebitna zavarovanja,
stroške cenitve in hipoteke pri stanovanjskih kreditih,
pogoje predčasnega odplačila.
Banko prosite za predhodne informacije o kreditu in pojasnilo vseh stroškov, ki jih boste morali plačati.
Zakaj je primerjava bank tako pomembna?
Banke se ne razlikujejo samo po obrestnih merah.
Razlikujejo se lahko tudi po stroških odobritve, vodenja, zavarovanja, zahtevanih dodatnih storitvah in drugih pogodbenih pogojih.
Zato je lahko ponudba z nekoliko višjo nominalno obrestno mero na koncu ugodnejša od ponudbe z nižjo obrestno mero.
Najugodnejši kredit je tisti, ki ima glede na primerljive pogoje najugodnejši skupni strošek in ustreza vašim finančnim zmožnostim.
Primerjajte kredite z VzemiKredit.si
Preden se odločite za potrošniški ali stanovanjski kredit, preverite ponudbe različnih bank.
Na VzemiKredit.si lahko primerjate kreditne možnosti in oddate povpraševanje za financiranje, ki ustreza vašim potrebam.
Pri primerjavi ne glejte samo obrestne mere.
Preverite tudi EOM, skupni znesek za plačilo in vse dodatne pogoje.
Zaključek: ne glejte samo obrestne mere
Stroški, ki jih ob prvem pregledu kreditne ponudbe hitro spregledamo, lahko skozi leta pomembno povečajo končno ceno kredita.
Zato si pred podpisom vzemite čas za pregled vseh pogojev in primerjavo različnih ponudb.
VzemiKredit.si – primerjajte kredite, preverite stroške in izberite ponudbo, ki vam najbolj ustreza.
Viri
Zakon o potrošniških kreditih (ZPotK-2) – 22. člen (nadomestilo za predčasno odplačilo) in 55. člen (krediti za nepremičnino), PISRS
Zakon o potrošniških kreditih (ZPotK-3), Uradni list RS, št. 1800/2026 – 54., 81. in 157. člen
Intesa Sanpaolo – Stanovanjski kredit (predpostavke izračuna EOM, stroški cenitve)
Članek je informativne narave in ne predstavlja individualnega finančnega ali pravnega svetovanja. Dejanski stroški, obrestne mere in pogoji so odvisni od posamezne banke, vrste kredita in kreditne sposobnosti kreditojemalca.